
Anúncios
Manejas el auto todos los días, pagas su renta, su gasolina y su mantenimiento, y por eso es fácil sentirlo tuyo. Pero en un arrendamiento el dueño es la arrendadora, y el contrato te pone límites sobre lo que puedes hacer con el vehículo: cambiarle piezas, cruzar la frontera, prestarlo o usarlo para trabajar con pasajeros.
Frente a cada una de esas situaciones tienes dos caminos: pedir autorización por escrito y hacerlo dentro de las reglas, o hacerlo por tu cuenta y arriesgarte a penalizaciones, cargos al devolver el auto o un seguro que no responde. Conocer qué suele estar permitido con permiso y qué está prohibido sin excepción te ayuda a decidir.
Por qué el contrato te pone límites
En la factura del auto aparece el nombre de la arrendadora, no el tuyo. Tú tienes derecho a usarlo mientras dure el contrato, y al terminar lo devuelves o, si tu modalidad lo prevé, lo adquieres por el valor que se fijó desde el principio. En cualquier caso, durante el plazo la arrendadora sigue siendo propietaria, y su interés es que el auto conserve su valor y que no quede expuesto a riesgos que no calculó al fijar la renta.
Por eso los contratos de arrendamiento incluyen cláusulas sobre el uso permitido: quién puede manejarlo, para qué fines, en qué territorio y qué cambios se le pueden hacer. Esas cláusulas no son caprichos, sino la forma en que la arrendadora protege su activo y mantiene válido el seguro.
Lo que muchos arrendatarios no saben es que varias de esas restricciones admiten excepciones si las solicitas por escrito. La arrendadora puede autorizar una salida del país, un accesorio o un conductor adicional, a veces con condiciones. Lo que no suele tolerar es enterarse después.
Anúncios
Antes de hacer cualquier cambio en el uso del auto, revisa tu contrato y, si tienes dudas, pregunta. Una autorización por escrito te protege; una suposición, no.
Esto aplica tanto al arrendamiento puro como al financiero. En este último, que funciona como un crédito con opción de compra y cuyo costo se compara por el CAT, el auto tampoco es tuyo hasta que ejerzas esa opción y pagues el valor residual.
Modificaciones: lo que suele permitirse y lo que no
Las modificaciones son la restricción que más se rompe sin querer. Muchos arrendatarios instalan accesorios pensando que son detalles menores, y al devolver el auto descubren que deben dejarlo como estaba o pagar por las diferencias. Estos son los casos más comunes:
- Accesorios removibles: portabicicletas, tapetes, fundas o soportes para teléfono suelen estar permitidos porque no alteran el auto.
- Polarizado: algunas arrendadoras lo permiten con aviso; recuerda que el nivel permitido depende de la regulación de tu estado.
- Rótulos comerciales: para autos de empresa, suelen autorizarse con materiales removibles que no dañen la pintura.
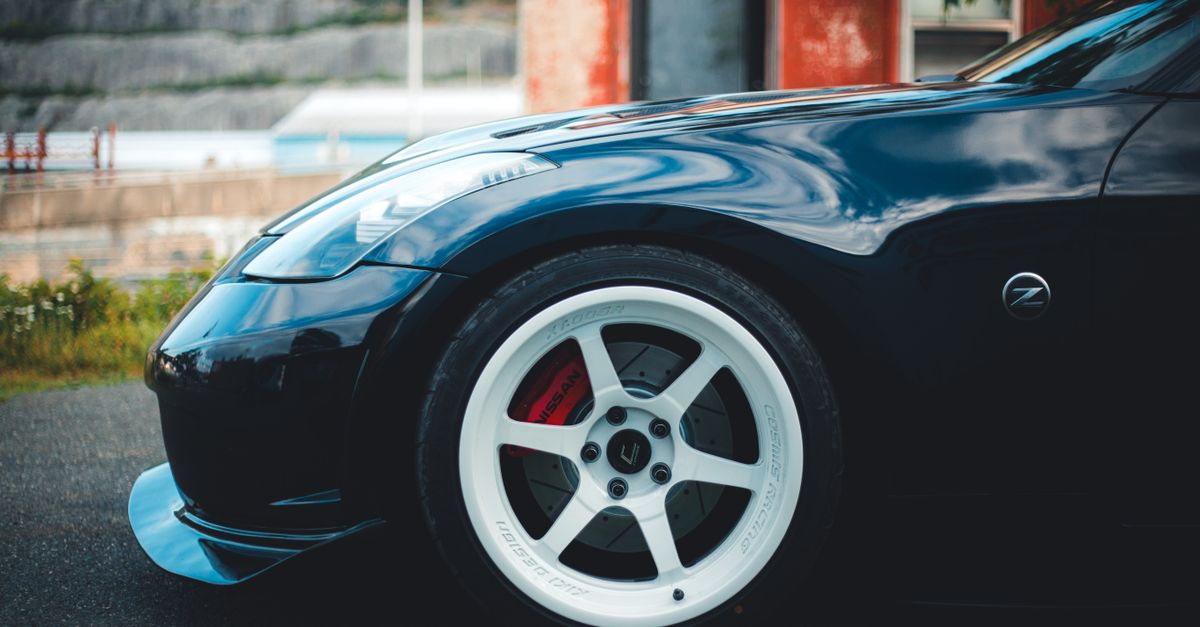
- Rines, suspensión o escape: casi siempre requieren autorización y muchas veces se niegan, porque afectan el valor y el seguro.
- Reprogramación del motor o retiro del rastreo: prácticamente siempre está prohibido.
Cualquier modificación que afecte la mecánica, la seguridad o el sistema de rastreo puede considerarse un incumplimiento grave. Además, puede afectar la garantía del fabricante y la cobertura del seguro.
Si te autorizan un cambio, pregunta si debes revertirlo al devolver el auto y quién paga esa reversión. Muchas veces la condición es dejar el auto en su estado original, y retirar un accesorio mal instalado puede dejar marcas que te cobrarán en la inspección final.
Anúncios
Salir del país con el auto
Cruzar la frontera con un auto arrendado no es imposible, pero casi siempre requiere permiso expreso de la arrendadora. La razón es doble: el riesgo de robo o de daños fuera del país es distinto, y el seguro mexicano normalmente no cubre la responsabilidad civil en otro país.
Si quieres viajar al extranjero, solicita la autorización con anticipación y por escrito, indicando destino y fechas. La arrendadora puede negarse, aceptar con condiciones o pedirte que contrates un seguro adicional válido en el país de destino.
Además del permiso, necesitarás documentos que acrediten que puedes usar el auto aunque no esté a tu nombre. Las autoridades fronterizas pueden pedir una carta de la arrendadora que autorice el viaje, junto con la tarjeta de circulación y tu identificación. Sin esa carta, puedes tener problemas en la frontera.
Cruzar sin permiso es un riesgo serio. Si ocurre un accidente o un robo fuera del país, ni el seguro ni la arrendadora te respaldarán, y tendrás que responder por el valor del auto y por los daños a terceros.
Prestar el auto a otra persona
Muchos contratos establecen quién puede manejar el auto: el arrendatario, sus familiares directos, los empleados de la empresa arrendataria o una lista de conductores autorizados. Prestarlo a alguien fuera de esa lista puede ser un incumplimiento.
Lo más importante en este punto es el seguro. Algunas pólizas cubren a cualquier conductor con licencia vigente, pero otras excluyen a conductores no declarados, a menores de cierta edad o a quienes no tengan la licencia adecuada. Si quien chocó no estaba contemplado en la póliza, la compañía puede alegar una exclusión y pagar menos, o nada.
Si necesitas que otra persona maneje con regularidad, pide a la arrendadora que la incluya como conductor autorizado. Es un trámite sencillo que evita problemas.
Un préstamo ocasional a un familiar con licencia puede estar permitido, pero revísalo. Y nunca prestes el auto a alguien sin licencia vigente, porque en ese caso la aseguradora suele negar la cobertura de los daños del auto y, según la póliza, puede reclamarte lo que pague a terceros.
Plataformas de transporte y uso comercial
Conectar el auto arrendado a una aplicación de viajes o de reparto para ganar un ingreso extra choca con una de las restricciones más frecuentes. Muchos contratos lo prohíben o lo condicionan, porque ese uso implica más kilómetros, más desgaste y un riesgo distinto para el seguro.
Las pólizas de uso particular normalmente no cubren siniestros que ocurren mientras transportas pasajeros por una plataforma. Si tienes un accidente en ese momento, puedes quedarte sin cobertura y con la responsabilidad completa frente a los afectados.
Si quieres usar el auto para este fin, consúltalo antes con la arrendadora. Algunas ofrecen contratos específicos para conductores de plataformas, con seguros adecuados y límites de kilometraje acordes.
El kilometraje es el otro lado del problema. La mayoría de los arrendamientos fijan un límite anual o total de kilómetros, y cobran un cargo por cada kilómetro excedente al devolver el auto. Quien trabaja varias horas al día en una aplicación puede rebasar ese límite en pocos meses sin darse cuenta, y la cuenta llega toda junta al final del contrato. Si ya usas el auto para trabajar, revisa el odómetro contra el límite pactado y habla con la arrendadora antes de que el excedente crezca.
Lo mismo aplica al uso de una empresa que da el auto a un empleado. Si el contrato se firmó para uso administrativo y el auto termina repartiendo mercancía, el desgaste y el riesgo cambian, y conviene informarlo para ajustar el seguro y las condiciones.
Subarrendar, empeñar o dejarlo en garantía
Hay acciones que no admiten excepciones. Rentar el auto a un tercero, entregarlo como garantía de un préstamo, dejarlo en una casa de empeño o intentar venderlo son actos que el contrato prohíbe, porque el auto no es tuyo.
Estas acciones no solo son incumplimientos graves del contrato; pueden constituir delitos, porque estarías disponiendo de un bien ajeno. La arrendadora puede rescindir el contrato, exigir la devolución inmediata del auto y emprender acciones legales.
Si alguien te propone usar el auto como garantía o subarrendarlo para obtener ingresos, recházalo, aunque la oferta parezca atractiva.
Ten cuidado también con los acuerdos informales que parecen inofensivos, como “rentarle” el auto a un conocido los fines de semana o dejarlo a alguien a cambio de que te pague parte de la mensualidad. Aunque no lo llames subarrendamiento, en la práctica lo es, y si esa persona tiene un accidente o desaparece con el auto, la responsabilidad frente a la arrendadora es completamente tuya. El contrato no distingue entre un negocio formal y un favor entre amigos.
Qué pasa si incumples
Las consecuencias de romper una restricción varían según la gravedad. En los casos menores, como un accesorio no autorizado, la arrendadora puede pedirte que lo retires o cobrarte la restauración al devolver el auto. En casos más serios, puede aplicar penalizaciones económicas previstas en el contrato.
Los incumplimientos graves, como salir del país sin permiso, usar el auto para fines prohibidos o modificar su mecánica, pueden llevar a la rescisión del contrato. Eso significa devolver el auto antes de tiempo y, en muchos casos, pagar las rentas pendientes o una penalización por terminación anticipada.
El efecto más costoso suele estar en el seguro. Si ocurre un siniestro mientras estás incumpliendo una condición, la aseguradora puede negarse a pagar, y tú tendrías que cubrir los daños del auto y de terceros de tu bolsillo.
Un incumplimiento también puede afectar tu historial. Si la arrendadora rescinde el contrato y quedan cantidades pendientes que no pagas, puede reportarlas como cualquier otro adeudo, y eso pesará cuando solicites un crédito o un nuevo arrendamiento. Por eso, si ya cometiste un error, como instalar algo sin permiso, lo más sensato es informarlo y corregirlo cuanto antes, antes de que se convierta en un problema mayor en la inspección final.
Cómo pedir una autorización que te proteja
Cuando necesites hacer algo fuera de lo normal con el auto, envía tu solicitud por escrito a la arrendadora, explicando qué quieres hacer, por cuánto tiempo y por qué. Pide que la respuesta también sea por escrito, con las condiciones que apliquen.
Guarda esa autorización junto con tu contrato y, si se trata de un viaje o de un conductor adicional, lleva una copia en el auto. Con ese documento, cualquier revisión, siniestro o inspección final se resuelve con mucha menos fricción, y puedes usar el auto con la tranquilidad de estar dentro de las reglas.
