
Anúncios
Cuando un auto va a quedarse sin uso durante varios meses, por un viaje largo, una temporada de trabajo en otra ciudad o una recuperación médica, la primera idea de muchos dueños es cancelar el seguro para no pagar por algo que no van a usar. Es un ahorro que puede salir muy caro: un auto estacionado sigue expuesto al robo, a una inundación, a un granizo o a que alguien lo golpee, y si ocurre sin póliza, la pérdida es completa y la asumes tú.
Entre mantener la cobertura amplia intacta y cancelarla por completo hay un terreno intermedio que muchas personas desconocen. Elegir bien depende de dónde quedará el auto, de quién podría moverlo, de si tiene un crédito encima y de los riesgos de la zona. Cada una de esas circunstancias es una señal que te indica qué coberturas puedes soltar y cuáles conviene conservar.
El auto quedará en la calle o en un lugar sin vigilancia
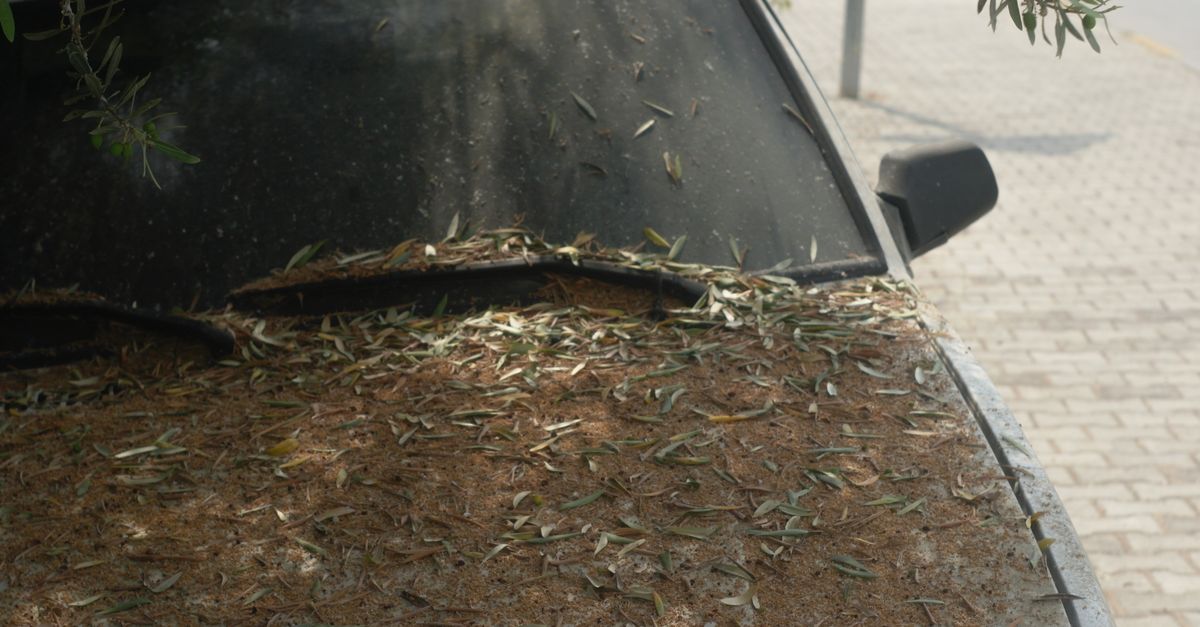
El primer factor es el lugar. No es lo mismo un garaje cerrado dentro de tu casa que un estacionamiento abierto, la calle frente al edificio o la cochera de un familiar en una colonia que no conoces bien. Un auto que no se mueve durante semanas llama la atención y se vuelve un blanco más fácil para el robo total o para el robo de autopartes.
Si el auto quedará expuesto, la cobertura de robo total es la que menos deberías soltar. Es la que protege el valor del vehículo completo, y su costo dentro de la póliza suele ser una parte moderada del total. Pregunta además si tu póliza incluye robo parcial, porque las llantas, los espejos o la batería suelen ser lo primero que desaparece de un auto abandonado.
Un lugar cerrado reduce el riesgo, pero no lo elimina. Los incendios, las fallas eléctricas del inmueble o el colapso de un techo también ocurren. Aun en un garaje, es mejor conservar la protección contra robo y contra daños que no dependen de que el auto circule.
Anúncios
Si tienes la opción de dejarlo en una pensión con vigilancia, compara su costo con el ahorro que obtendrías al reducir coberturas. A veces pagar el resguardo y mantener una póliza modesta es más barato que dejarlo en la calle con una póliza completa.
Avisa a tu aseguradora del cambio de domicilio si el auto quedará en otra ciudad. La dirección de resguardo influye en la evaluación del riesgo, y un dato incorrecto puede complicar un reclamo.
La tentación de cancelar la póliza por completo
Cancelar parece lo más lógico cuando nadie va a manejar el auto. Pero hay que pensar en lo que quedaría descubierto. Un robo total sin seguro significa perder el valor del vehículo sin ninguna compensación. Una inundación que lo deje inservible, lo mismo.
Además, cuando cancelas una póliza a mitad de su vigencia, la aseguradora normalmente devuelve solo la parte de la prima que no se ha devengado, y algunas descuentan gastos administrativos. El ahorro real puede ser menor de lo que imaginas. Pide que te calculen el monto exacto antes de decidir.
También considera el momento de regresar. Volver a contratar una póliza puede implicar una nueva inspección del auto, perder descuentos por antigüedad o enfrentar una prima más alta. Si mantienes una póliza activa, aunque sea reducida, conservas tu historial con la aseguradora.
Anúncios
Por último, si el auto no tiene ningún seguro y alguien lo mueve, aunque sea para estacionarlo en otro lugar, y provoca un daño a terceros, el dueño responde. Varios estados exigen responsabilidad civil para circular, así que dejar el auto sin ella puede traer problemas si alguien lo saca a la calle.
Tu aseguradora permite reducir coberturas
Muchas aseguradoras permiten modificar la póliza durante su vigencia mediante un endoso. Así puedes pasar de una cobertura amplia a una más limitada mientras el auto está guardado, y volver a la amplia cuando regreses. El ahorro proviene de quitar los daños materiales por choque, que son la parte más cara y la que menos sentido tiene si el auto no circula.
Al reducir, revisa con cuidado qué queda dentro y qué sale. Una versión mínima razonable para un auto guardado suele incluir:
- Robo total: la protección esencial, sobre todo si el auto no quedará en un lugar cerrado.
- Fenómenos naturales e incendio: confirma si siguen cubiertos en la versión reducida o si solo vienen en la amplia.
- Responsabilidad civil: necesaria si existe cualquier posibilidad de que alguien mueva el auto.
- Asistencia vial: útil para el regreso, si la batería no responde o hay que trasladar el auto a un taller.
Pregunta también si tu aseguradora ofrece esquemas de pago por uso o por kilometraje recorrido. En esos productos pagas una parte fija por protección básica y otra variable según lo que manejas, lo que puede convenir mucho a un auto que pasará meses quieto.
Antes de firmar el endoso, pide la nueva carátula de la póliza y verifica que las coberturas, la vigencia y el monto coincidan con lo que acordaste por teléfono.
Alguien más podría moverlo mientras no estás
Es común que un familiar o un vecino se quede con las llaves para encender el auto de vez en cuando o moverlo si hace falta. Esa persona podría llegar a manejarlo, aunque sea unas cuadras, y en ese momento necesita estar cubierta.
Verifica que la póliza reducida mantenga la responsabilidad civil y que cubra a cualquier conductor con licencia vigente. Si tu póliza solo ampara a conductores designados, agrega a esa persona o pide que no maneje el auto en ningún caso.
Deja por escrito qué esperas que haga: encender el motor cada cierto tiempo, revisar que no haya fugas o simplemente echar un vistazo. Si no es necesario que lo maneje, pídele que no lo haga. Menos movimientos significa menos riesgo.
Deja también una copia de la póliza y el teléfono de la aseguradora a esa persona, junto con una autorización firmada para que pueda reportar un siniestro o recibir a un ajustador si algo ocurre en tu ausencia. En un robo, por ejemplo, los primeros momentos son decisivos para el reporte y la búsqueda; si nadie tiene los datos a la mano, se pierde un tiempo valioso que puede complicar la recuperación del vehículo y el trámite de la indemnización.
Tu zona se inunda o tiene temporada de granizo
En muchas ciudades del país hay épocas de lluvias intensas, encharcamientos que cubren las llantas o tormentas de granizo que dejan las carrocerías llenas de marcas. Si tu auto quedará en una zona así, la protección contra fenómenos naturales es casi tan importante como la de robo.
Revisa el historial del lugar donde quedará estacionado. Un estacionamiento subterráneo puede inundarse; una calle con poca pendiente puede acumular agua. Si es posible, elige un sitio elevado y techado.
Una inundación que llegue al interior del auto puede dañar la electrónica, el motor y la tapicería, y llevar a una pérdida total. Sin la cobertura adecuada, ese daño es tuyo por completo.
Si tienes elección, programa la reducción de coberturas fuera de la temporada de lluvias o conserva al menos la protección contra fenómenos naturales durante esos meses. Una funda para auto ayuda contra el polvo y el sol, pero no sirve contra el granizo fuerte y, mal colocada en un lugar ventoso, puede rayar la pintura. Si vas a usarla, que sea de buena calidad y bien sujeta.
El auto todavía tiene un crédito vigente
Si el auto está financiado, la decisión no es solo tuya. El contrato de crédito suele exigir que mantengas un seguro con ciertas coberturas mínimas durante toda la vigencia, y la financiera aparece como beneficiario preferente. Cancelar o reducir sin su autorización puede considerarse incumplimiento.
Antes de modificar nada, consulta con la financiera qué coberturas son obligatorias y si aceptan una versión reducida mientras el auto está guardado. Algunas lo permiten si se mantiene el robo total y los daños por fenómenos naturales; otras exigen la cobertura amplia sin excepción.
Si el seguro se financió junto con el crédito, la modificación puede ser más compleja. Pide la respuesta por escrito y conserva el acuerdo junto con el contrato.
Recuerda que las mensualidades del crédito siguen corriendo aunque el auto no se mueva. Si tu ausencia también afecta tus ingresos, por ejemplo por una incapacidad, habla con la financiera antes de que se acumule un atraso. Programar la domiciliación de los pagos o dejar a alguien encargado de hacerlos evita que un descuido mientras estás fuera termine en un reporte negativo.
La batería y las llantas también sufren el reposo
Hay daños que ningún seguro cubre porque son consecuencia del desuso. Una batería que se descarga por completo puede quedar inservible; las llantas que soportan el peso en el mismo punto durante meses pueden deformarse; la gasolina vieja puede generar residuos y los roedores pueden morder cables.
Prepara el auto antes de irte. Un cargador de mantenimiento conectado a la batería, si hay un enchufe disponible, la conserva en buen estado. Infla las llantas un poco por encima de la presión habitual, deja el tanque lleno para reducir la condensación y limpia el interior para no atraer plagas.
Al volver, revisa niveles, presión de llantas, frenos y batería antes de salir a la calle. Si el auto pasó mucho tiempo detenido, un servicio básico te ahorra sorpresas en carretera.
Ten en cuenta que, si la batería se desconecta por completo, algunos autos pierden la configuración del radio, del reloj o de ciertas funciones electrónicas, y unos pocos necesitan un código o un procedimiento para recuperarlas. Revisa el manual antes de desconectar nada. Si no hay un enchufe cerca para el cargador, quitar el borne negativo suele ser suficiente para frenar la descarga, siempre que sepas cómo volver a conectarlo correctamente.
Antes de irte y al volver
Toma fotos del auto, por dentro y por fuera, el día que lo dejas. Guarda la póliza, el endoso y los teléfonos de siniestros en un lugar accesible. Anota en tu calendario la fecha en que debes restablecer la cobertura amplia y hazlo antes de volver a manejar, no después.
Revisa también la fecha de renovación de la póliza. Si vence mientras estás fuera, puede renovarse automáticamente con la cobertura reducida o, al contrario, con la amplia y a un precio que no esperabas. Confirma con la aseguradora qué ocurrirá y deja indicado lo que prefieres.
Un auto guardado no necesita la misma protección que uno que circula todos los días, pero tampoco puede quedarse sin ninguna. Ajustar la póliza a la situación real es la forma de ahorrar sin apostar todo el valor del vehículo.
