
Anúncios
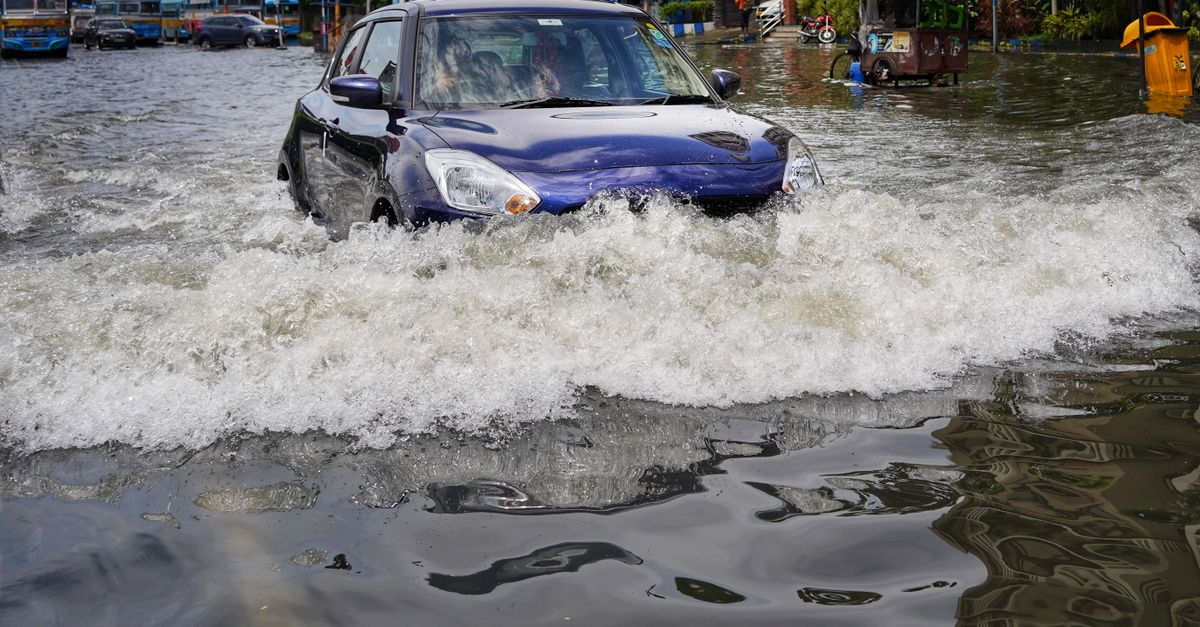
La avenida se convirtió en río en cuestión de minutos. Delante, una camioneta alta cruzó el bajo puente sin problema; el sedán que venía detrás intentó lo mismo, avanzó unos metros y el motor se apagó con un golpe seco. Su conductor, con el agua ya en los tapetes, giró la llave dos veces más intentando arrancar. Ese segundo intento, más que el encharcamiento, fue lo que después discutió con la aseguradora.
El daño al motor por agua es uno de los reclamos más disputados en temporada de lluvias. Algunas pólizas lo cubren sin mayor problema, otras lo excluyen cuando consideran que el conductor provocó el daño y casi todas distinguen entre el auto que se inundó estacionado y el que entró por voluntad propia a una calle anegada. Tu situación concreta es lo que define si el reclamo prospera.
Qué le pasa al motor cuando entra agua
Un motor de combustión necesita aspirar aire para funcionar. Si el auto entra a un encharcamiento profundo, el agua puede llegar a la toma de aire y ser succionada hacia los cilindros. El agua, a diferencia del aire, no se comprime, así que cuando el pistón sube y encuentra agua, algo tiene que ceder: se doblan bielas, se dañan pistones o se rompen otras piezas internas.
Ese daño suele ser grave y costoso, muchas veces equivalente a reemplazar el motor completo. Por eso el reclamo no es menor para la aseguradora, y por eso revisa con lupa cómo ocurrió. El ajustador suele inspeccionar el filtro de aire, la admisión y los cilindros para determinar si entró agua y en qué momento.
El daño puede producirse en el instante en que el motor aspira el agua, mientras todavía está en marcha. Pero también puede ocurrir si el motor se apagó solo, por el agua, y el conductor lo vuelve a encender. En ese segundo arranque, los cilindros ya tienen agua dentro, y el giro forzado del motor es lo que termina de romper las piezas.
Anúncios
Esa diferencia técnica es la base de muchas negativas. Las aseguradoras argumentan que el primer apagón fue consecuencia del fenómeno, pero el daño grave lo causó el intento de arranque del conductor.
Por eso, la regla más importante es simple: si el motor se apaga en el agua, no intentes encenderlo de nuevo.
Si el auto estaba estacionado cuando se inundó
Este es el escenario más favorable para el asegurado. Si dejaste el auto estacionado en la calle o en una cochera y una inundación lo cubrió, no hubo decisión tuya que provocara el daño. Las pólizas de cobertura amplia suelen incluir los daños por fenómenos naturales, entre ellos inundaciones, dentro de la cobertura de daños materiales.
El reclamo sigue el procedimiento normal: reportas el siniestro, la aseguradora envía un ajustador y se evalúan los daños. Si el agua llegó al motor, al interior y a la parte eléctrica, la reparación puede ser tan costosa que el auto se declare pérdida total. Se aplica el deducible de daños materiales.
El punto crítico es no encender el auto antes de que lo revise el ajustador. Aunque el agua haya bajado y el auto parezca seco por fuera, puede haber agua dentro del motor o en la admisión. Si lo enciendes y se daña, la aseguradora podría argumentar que el daño mayor lo causaste tú.
Anúncios
Pide que el auto sea trasladado en grúa al taller o al centro de evaluación. Si tu póliza incluye asistencia vial, el servicio de grúa suele estar cubierto.
Si cruzaste un encharcamiento por decisión propia
Aquí es donde la cobertura se vuelve más incierta. Si viste el agua y decidiste cruzar, la aseguradora puede argumentar que asumiste un riesgo evitable. Algunas pólizas tienen cláusulas que excluyen expresamente los daños al motor por ingresar voluntariamente a zonas inundadas o por circular en caminos con agua acumulada.
Otras pólizas no tienen esa exclusión y cubren el daño como parte de los daños materiales, con el deducible correspondiente. Revisa la sección de exclusiones de tus condiciones generales: busca términos como “daños al motor”, “ingreso de agua”, “zonas inundadas” o “negligencia”. Ahí está la respuesta para tu caso.
Aunque tu póliza no lo excluya, la aseguradora puede intentar argumentar negligencia. Tendrá más dificultad si el encharcamiento no parecía profundo, si otros autos estaban cruzando o si no había señales de advertencia. Las fotos y videos del momento son muy útiles para mostrar cómo se veía la calle.
Si la exclusión existe y es clara, el reclamo por el motor puede ser rechazado. En ese caso, otros daños, como el interior o la parte eléctrica, podrían seguir cubiertos si no están incluidos en la misma exclusión.
Si te sorprendió una inundación repentina mientras manejabas
No es lo mismo decidir cruzar un charco visible que quedar atrapado cuando el agua sube de golpe. En una tormenta fuerte, una calle puede pasar de mojada a inundada en minutos, y el conductor no tiene alternativa: no puede regresar ni avanzar sin pasar por el agua.
En ese escenario, el argumento de descuido pierde fuerza. El daño es consecuencia directa del fenómeno natural, no de una decisión imprudente. La clave es documentar que no tenías opción: el aumento rápido del nivel del agua, la imposibilidad de dar vuelta, el tráfico detenido detrás de ti.
Si puedes, toma fotos o videos del lugar, guarda las alertas meteorológicas que recibiste en el celular y anota la hora exacta. Si hay testigos, pide sus datos. Todo eso sirve para mostrar que el daño fue causado por la inundación y no por una decisión tuya.
Aun en este caso, no intentes encender el motor si se apaga. Esa decisión sí puede ser vista como causante del daño, independientemente de cómo llegaste al agua.
Si solo tienes cobertura limitada o responsabilidad civil
Muchas personas descubren en este momento que su póliza no cubre daños propios. La cobertura limitada suele incluir robo total, responsabilidad civil y gastos médicos, pero no los daños materiales al propio auto. Y la de responsabilidad civil solo cubre daños a terceros.
Si tu póliza es de alguno de estos tipos, el daño al motor por agua no estará cubierto, sin importar si fue descuido o fenómeno natural. Tendrás que pagar la reparación de tu bolsillo o, si el daño es muy grande, decidir si conviene reparar o vender el auto en el estado en que quedó.
Si vives en una zona propensa a inundaciones, considera revisar tu cobertura antes de la temporada de lluvias. La diferencia en costo entre una póliza limitada y una amplia puede compensarse con un solo evento de este tipo.
Pregunta específicamente si la cobertura de daños materiales incluye fenómenos naturales y si hay exclusiones por ingreso de agua al motor.
Si decides reparar por tu cuenta, pide al taller un presupuesto separado para motor, interior y sistema eléctrico. A veces el motor tiene arreglo razonable, pero la parte eléctrica dañada por el agua genera fallas intermitentes durante meses, y conviene saberlo antes de invertir.
Si el daño apareció días después
A veces el auto cruza un encharcamiento, sigue funcionando y días después empieza a fallar. El agua pudo entrar en pequeñas cantidades, dañar sensores, contaminar el aceite o afectar la parte eléctrica de forma progresiva.
En este escenario, el reclamo es más difícil porque hay que demostrar la relación entre el encharcamiento y la falla posterior. La aseguradora puede argumentar que la falla se debe a desgaste normal o a falta de mantenimiento. Un mecánico puede ayudarte a documentar la presencia de agua en el aceite o en la admisión.
Si sospechas que entró agua, aunque el auto siga funcionando, llévalo a revisión cuanto antes y reporta el evento a la aseguradora. Un aviso oportuno hace mucho más fácil vincular la falla con el encharcamiento.
Algunas señales que conviene no ignorar después de pasar por agua: humo blanco abundante por el escape, un aceite con aspecto lechoso en la varilla, ruidos metálicos al acelerar o testigos del tablero que se encienden sin razón. Cualquiera de ellas justifica detener el uso del auto y llevarlo a revisión antes de que una falla pequeña termine en una reparación mayor.
Guarda también las facturas de mantenimiento previas. Si puedes mostrar que el auto tenía sus servicios al día antes del encharcamiento, a la aseguradora le costará más atribuir la falla al desgaste o al descuido.
Qué hacer si quedaste dentro del agua
En el momento del evento, tu seguridad es la prioridad. El auto se puede reparar o reponer; tú no. Si el agua sigue subiendo y puedes salir de forma segura, hazlo y busca un lugar alto. Después, para proteger tu reclamo, sigue estos pasos:
- No enciendas el motor: aunque el agua haya bajado y el auto parezca estar bien.
- Documenta el lugar: fotos o videos del nivel del agua, la calle y el auto.
- Reporta a la aseguradora: pide número de reporte y espera indicaciones para el traslado.
- Solicita grúa: no remolques el auto con otro vehículo ni lo empujes encendido.
- Guarda las pruebas del fenómeno: alertas, noticias o reportes de la zona inundada.
Si tu auto no tiene seguro con daños materiales, de todos modos sigue la regla de no encenderlo. Un mecánico puede drenar el agua de los cilindros antes del arranque y evitar un daño mayor.
Leer la póliza antes de que llegue la temporada de lluvias
La mayoría de los conflictos por motor dañado por agua se evitarían si el conductor supiera de antemano lo que dice su póliza. Antes de la temporada de lluvias, revisa la sección de daños materiales y la de exclusiones, y busca cualquier mención a inundaciones, fenómenos naturales o daños al motor.
Y en la calle, aplica la regla de oro: si no ves el fondo, no cruces. Ningún atajo vale el costo de un motor nuevo ni el riesgo de quedar atrapado. Busca otra ruta, espera a que el agua baje o estaciona en un lugar alto hasta que pase la tormenta.
